Artykuł sponsorowany
Zaniżona wypłata z OC po kolizji — kiedy decyzja ubezpieczyciela nie zamyka tematu
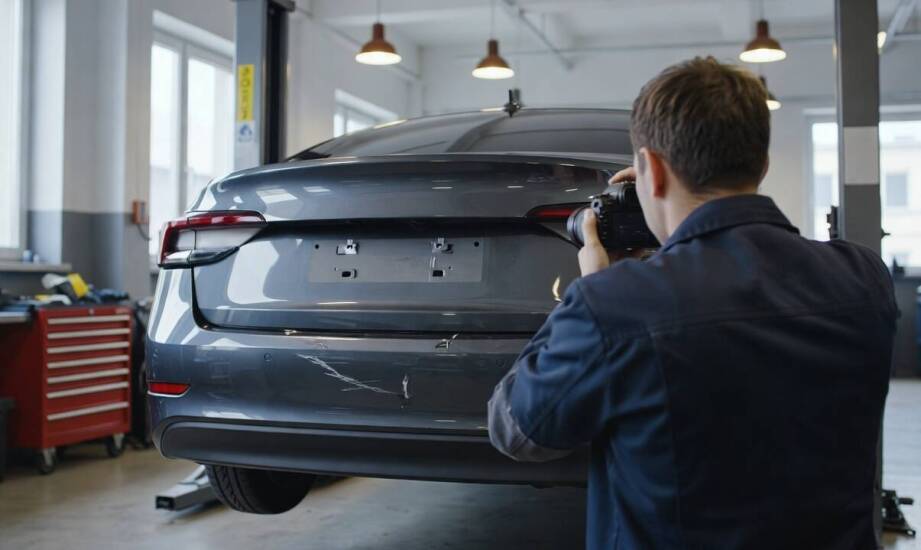
Wypłata środków z polisy OC sprawcy kończy postępowanie likwidacyjne przeważnie tylko w teorii. Poszkodowany w kolizji drogowej bardzo często otrzymuje świadczenie niższe od rzeczywistych kosztów naprawy pojazdu lub faktycznie poniesionych wydatków na powrót do zdrowia. Decyzja towarzystwa ubezpieczeniowego oraz przelew tak zwanej kwoty bezspornej stanowią zazwyczaj dopiero pierwszy etap analizy. Weryfikacja otrzymanego kosztorysu i uzasadnienia stanowiska pozwala ocenić, czy wyliczona suma rzeczywiście rekompensuje pełen rozmiar szkody. Poszkodowany ma prawo zakwestionować wyliczenia, a procedura odwoławcza wymaga merytorycznego przygotowania oraz oparcia na rzetelnych argumentach.
Elementy kalkulacji najczęściej obniżane przez ubezpieczycieli
Wstępna wycena przygotowana przez likwidatora opiera się na wewnętrznych algorytmach optymalizujących wydatki. Najczęstszą przyczyną różnic między proponowaną wypłatą a rachunkiem z warsztatu blacharskiego jest ujęcie w kosztorysie cen tanich zamienników w miejsce oryginalnych części producenta. Zgodnie z wytycznymi wynikającymi z uchwały Sądu Najwyższego (sygn. akt III CZP 80/11) celem wypłaty z polisy OC jest sfinansowanie kosztów przywrócenia auta do stanu sprzed szkody. Ewentualne obniżenie odszkodowania o wskaźnik zużycia elementów wymaga od ubezpieczyciela bezspornego wykazania, że po montażu nowych części wzrosła ogólna rynkowa wartość pojazdu. Obecna linia orzecznicza chroni właściciela auta przed koniecznością dopłacania z własnych środków do prawidłowo wykonanej naprawy.
Kolejnym obszarem generującym regularne rozbieżności są koszty robocizny. Towarzystwa przeważnie przyjmują w wyliczeniach zaniżone stawki lokalne za pracę mechanika lub lakiernika, argumentując to rzekomymi średnimi cenami z regionu. Wartości te drastycznie jednak odbiegają od faktycznych cenników stosowanych w autoryzowanych stacjach obsługi oraz renomowanych warsztatach naprawczych. Kalkulacja obejmuje także specyficzny przypadek, jakim jest szkoda całkowita. Mechanizm ten polega na ustaleniu wartości pojazdu przed wypadkiem na bardzo niskim poziomie, przy jednoczesnym zawyżeniu wartości ocalałego wraku. W ten sposób różnica przeznaczona do wypłaty zostaje zredukowana do minimum. Zaniżenia dotyczą także wydatków okołowypadkowych, do których należy wynajem auta zastępczego na cały technologiczny czas naprawy, opłata za holowanie oraz zabezpieczenie miejsca parkowania uszkodzonego wozu.
Dowody pozwalające podważyć decyzję i rozszerzyć roszczenie
Skuteczne podważenie kosztorysu ubezpieczeniowego opiera się na zgromadzeniu twardego materiału dowodowego. Wyjątkowo przydatna okazuje się precyzyjna dokumentacja fotograficzna uszkodzeń wykonana jeszcze na miejscu zdarzenia. Solidną podstawę do wyliczenia różnicy stanowią prywatne kalkulacje przygotowane przez niezależny warsztat, faktury za rzeczywiście nabyte części zamienne oraz opinia sporządzona przez licencjonowanego rzeczoznawcę samochodowego. Gdy wypadek skutkował obrażeniami ciała kierowcy lub pasażerów, priorytetem staje się archiwizacja pełnej historii medycznej. Dotyczy to rachunków za prywatne wizyty lekarskie, dowodów zakupu leków, sprzętu ortopedycznego oraz zaświadczeń z fizjoterapii.
Prowadząc sprawy majątkowe i cywilne, Adwokat Piotr Ludwiński analizuje pełen zakres strat zgłoszonych przez poszkodowanego. Praktyka pokazuje, że kancelaria adwokacka prowadząca odszkodowania w Katowicach opiera etap przedsądowy na wnikliwym badaniu dokumentów potwierdzających obiektywny przebieg procesu leczenia oraz naprawy. Żądanie dopłaty formułuje się po dokładnym zestawieniu ubezpieczeniowej wyceny z realnymi cenami rynkowymi materiałów i usług. Niejednokrotnie dochodzone roszczenie wykracza daleko poza samą ingerencję serwisu samochodowego. Jeśli wypadek wymusił długotrwałą przerwę w aktywności zawodowej, obywatel ma prawo żądać zwrotu udokumentowanych, utraconych zarobków. Aspekt powrotu do zdrowia stanowi odrębny filar postępowania, w ramach którego wykazuje się ścisły związek przyczynowo-skutkowy między kolizją a pogorszeniem sprawności fizycznej. Prawo cywilne pozwala w takich sytuacjach na żądanie zadośćuczynienia za doznany ból, długotrwały stres i wymierne ograniczenia w codziennym funkcjonowaniu.
Wstępna decyzja finansowa wydana przez towarzystwo ubezpieczeniowe po zgłoszeniu kolizji pozostaje wyłącznie jednostronną propozycją rozliczenia. Ostateczna wysokość przyznanej rekompensaty zależy bezpośrednio od wykazania wszelkich niedoszacowań, przedłożenia rachunków oraz zdefiniowania wszystkich składników majątkowych i zdrowotnych. Zaniechanie szczegółowej weryfikacji nadesłanych kosztorysów prowadzi zazwyczaj do bezpowrotnej utraty środków, które z założenia służą pełnemu sfinansowaniu procesu naprawy mienia oraz powrotu poszkodowanego do sprawności.
Kategorie artykułów
Polecane artykuły

Jak wygląda sprzątanie biura i co przygotować, gdy przestrzeń działa w godzinach pracy

Jak uniknąć pułapek przy wyborze ubezpieczenia w Kędzierzynie-Koźlu?

Rola notariusza w kompleksowej obsłudze prawnej i minimalizacji ryzyka prawnego
